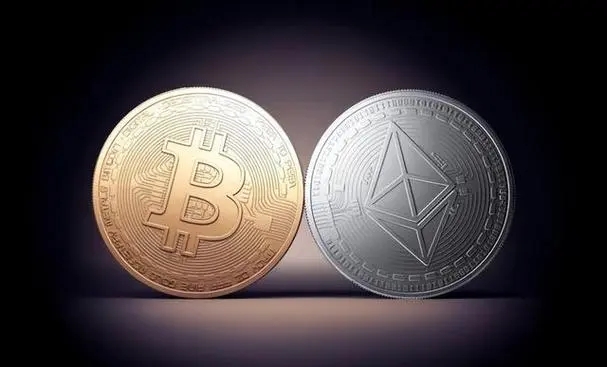
比特币与以太坊巨大的价格差距,核心并不是比特币价值远超以太坊,而是两者代币总量、市场定位、估值体系完全不同,单纯对比美元单价本身就是典型认知误区。很多新人看到比特币数万美元、以太坊仅数千美元,直观判定比特币投资价值全面领先,忽略了流通供应量、叙事赛道、资金偏好等底层变量,也混淆了单价与总市值两个完全不同的市场指标。想要客观看懂价差,不能只盯着盘面价格,需要从代币经济模型、市场共识、机构资金流向逐层拆解。
代币供给模型是造成两者价格悬殊最基础的硬性条件。比特币协议硬性规定总量上限2100万枚,截至当前超九成代币已经产出,未来百年仅有少量代币持续释放,稀缺属性与生俱来。以太坊没有设置代币总量硬上限,流通代币总量超过1.2亿枚,数量远高于比特币。简单来说,如果两家资产总市值维持现有差距,代币数量更多的以太坊,天然会拥有更低的单价。尽管以太坊依靠EIP-1559手续费销毁机制,在链上交易活跃阶段出现阶段性通缩,但动态调节的供给模式,无法复刻比特币恒定不变的稀缺叙事,这也持续影响市场给两者的定价基准。

市场定位与估值逻辑的割裂,进一步拉大长期价格鸿沟。比特币自诞生以来逐步确立“数字黄金”定位,核心价值是价值储存,功能简洁、协议长期稳定,更容易被传统金融机构理解,成为加密市场的底层压舱石。而以太坊定位为可编程的世界计算机,承载DeFi、NFT、Layer2、现实资产代币化等海量去中心化应用,ETH更多充当网络运行的燃料。机构资金会用大宗商品、储值资产逻辑评估比特币,以科技基础设施、平台通证逻辑评估以太坊,两套估值标准不存在统一标尺。风险偏好变化时,资金会优先涌入比特币避险,以太坊则更容易受到链上生态活跃度、竞争公链冲击的影响,波动属性差异持续体现在价格表现上。
机构资金布局差异,成为近期两者价差持续扩大的重要推手。现货ETF的落地,为比特币带来海量传统增量资金,大量上市公司、资管机构将比特币纳入资产配置清单。相比之下,以太坊相关合规金融产品推进节奏更慢,机构入场门槛更高,增量资金规模和持续性远不及比特币。同时ETH/BTC比价可以直观反映强弱周期,在市场整体偏谨慎的阶段,比价往往持续走低,代表资金持续偏好比特币,直接放大两者美元价格差距。比价周期性波动,历史上多次出现以太坊阶段性跑赢比特币的行情,价差格局并非永久固定。
投资者需要理性区分单价高低与投资潜力,高价不等于泡沫,低价也不代表低估。判断两大资产不要单纯依靠美元价格对比,总市值、流通量、长期供需、赛道前景才是更有效的分析维度。比特币依靠极致稀缺性占据加密市场共识顶端,以太坊依靠庞大应用生态赚取长期成长空间,二者更多属于互补资产,而非直接竞品。市场行情轮动之下,两者的价格比值会不断切换,价差格局也会随着监管环境、技术升级、资金流向持续动态变化。