虚拟币本身并不会自动产生利润,真正的盈利来源,通常集中在价格波动、网络服务、交易手续费、资产管理和基础设施运营几个环节。持币者主要靠低买高卖或长期增值获利,矿工和验证者靠维护区块链获得奖励,交易平台靠撮合交易收费,稳定币发行方则可能通过储备资产获得利息收入。看起来都叫赚币,背后的现金流逻辑却完全不同,不能把代币上涨、项目收入和平台利润混为一谈。
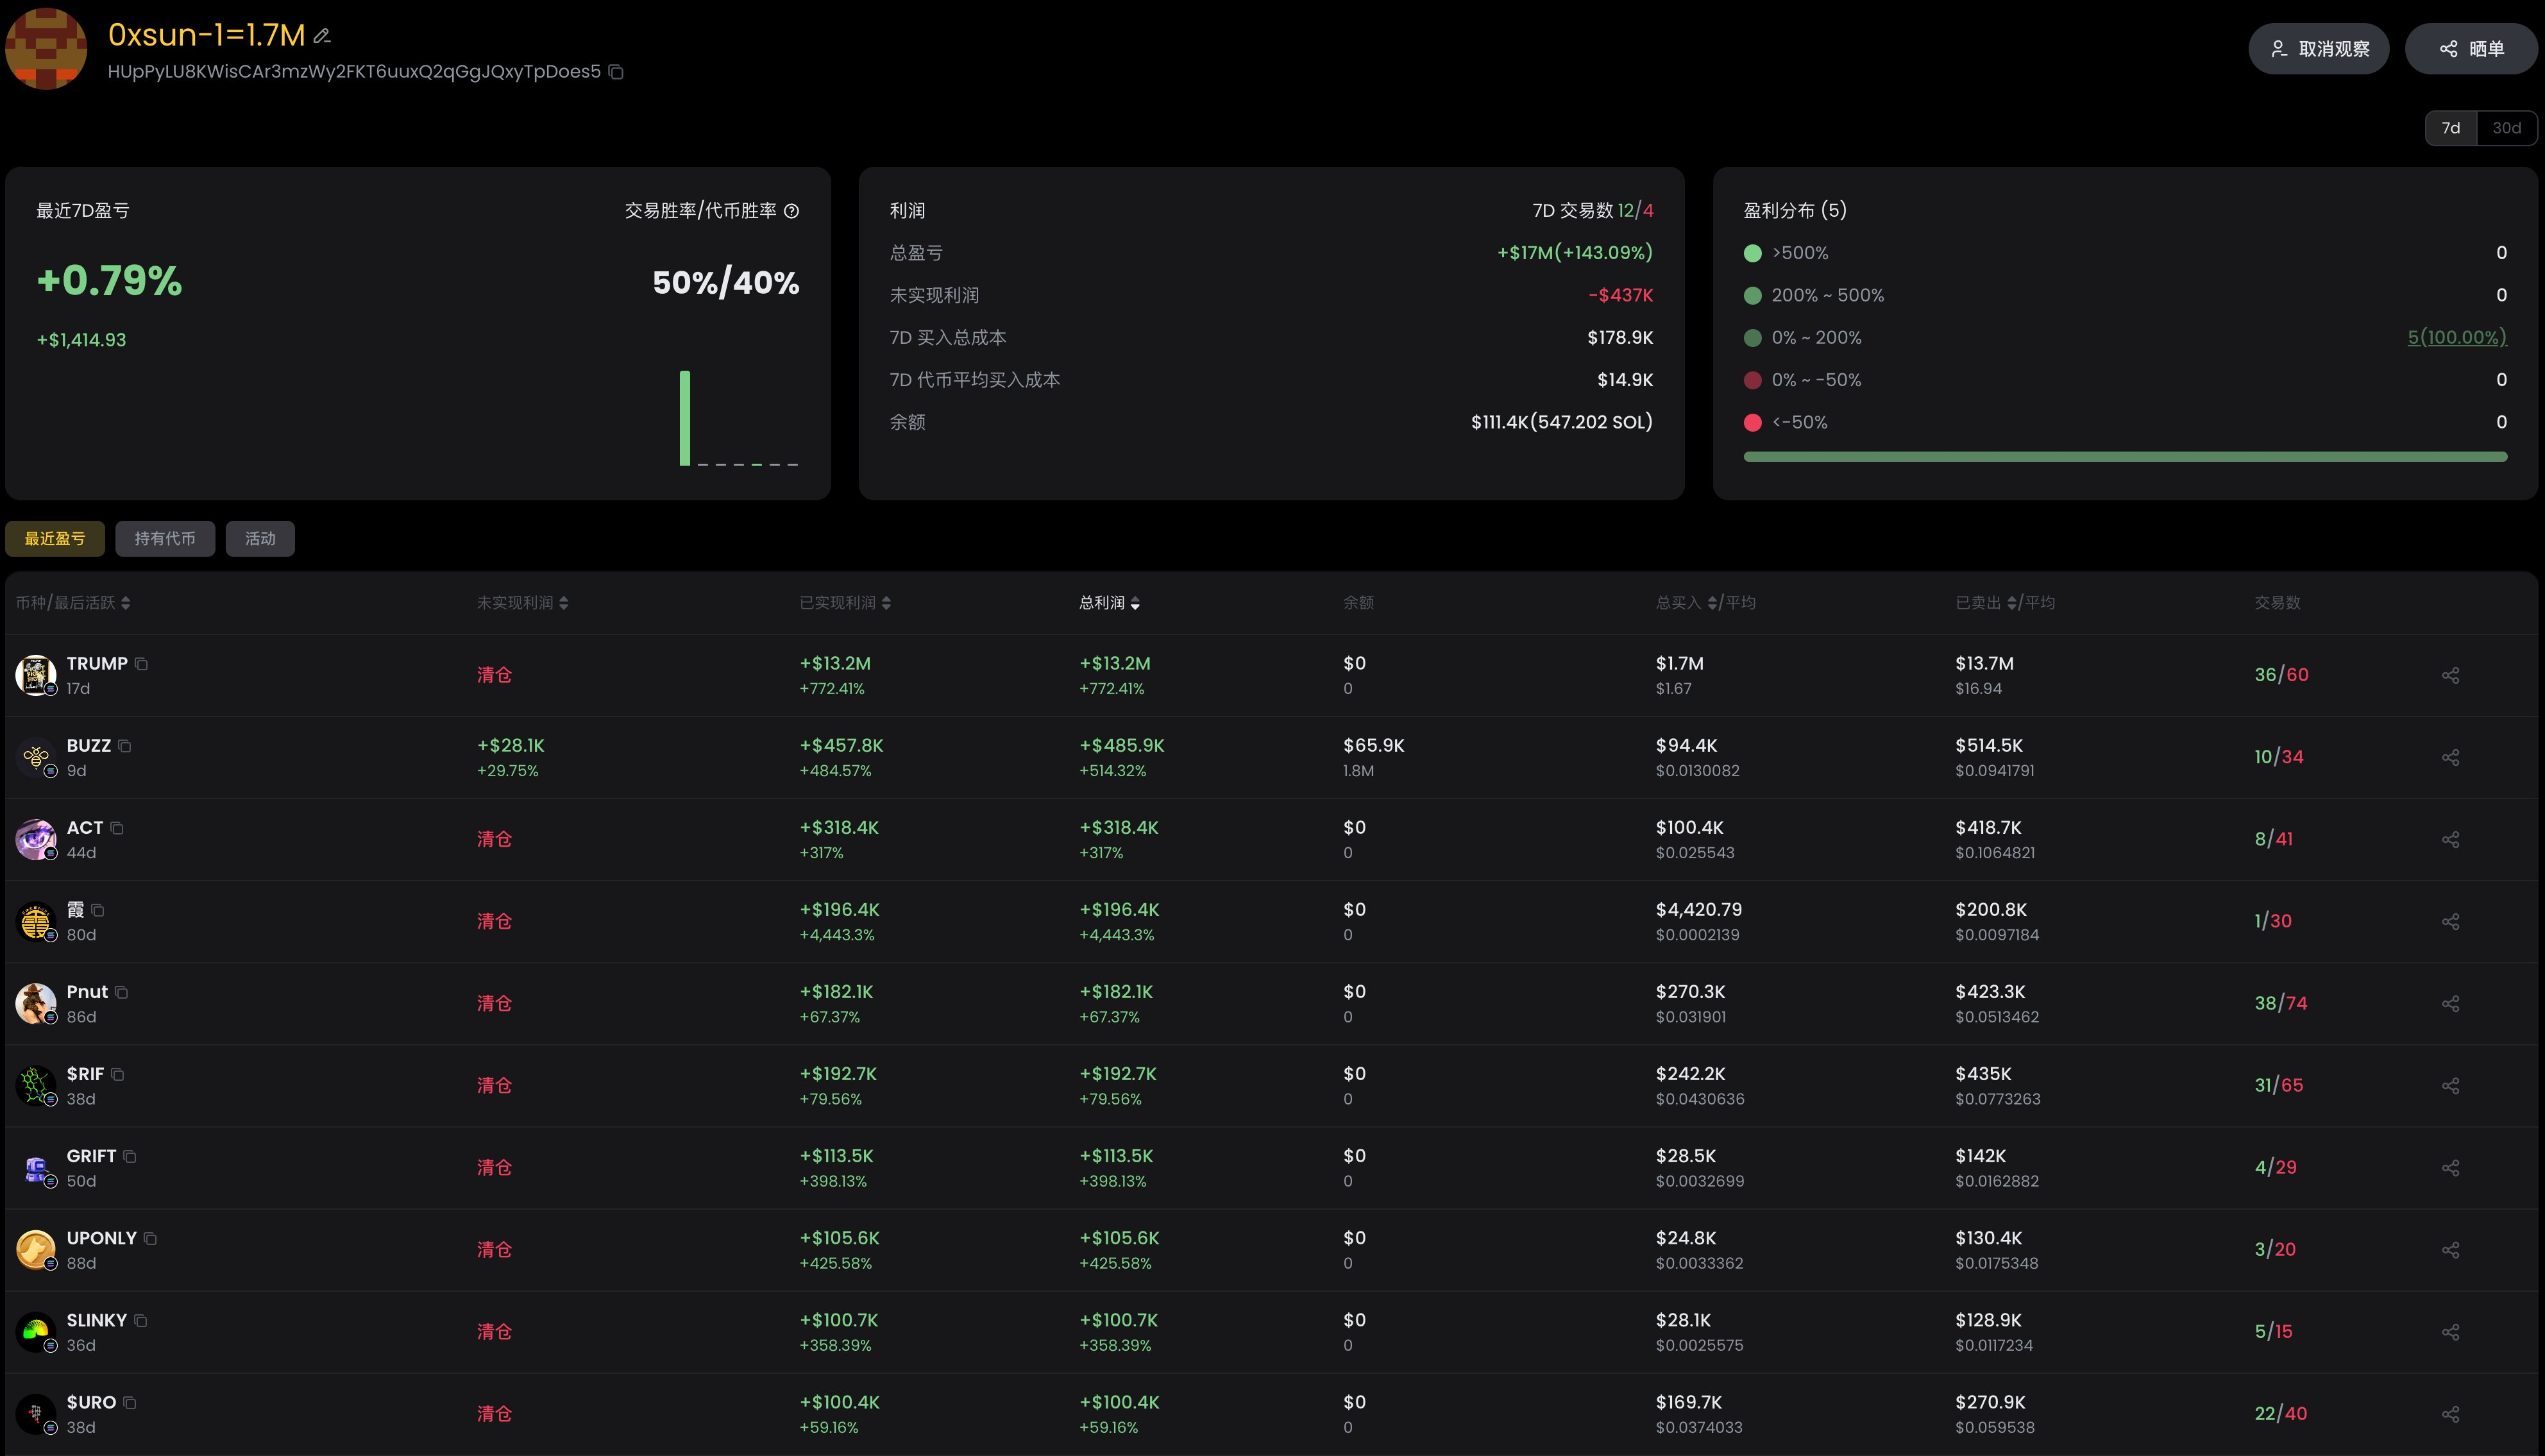
最直观的虚拟货币盈利方式是交易价差。比特币、以太坊以及各类代币的价格受供需、流动性、市场情绪、宏观利率和项目进展影响,投资者通过现货买卖、合约交易或套利获取收益。但这类收益并不是系统自动发放的利息,而是交易对手、市场流动性和价格变化共同形成的结果。尤其是合约市场,杠杆会放大盈利,也会放大爆仓风险;一笔看似准确的行情判断,遇到插针、滑点或流动性不足,也可能迅速变成亏损。
区块链网络本身也会产生收入分配。以比特币为例,矿工通过算力打包区块,获得区块补贴和用户支付的交易手续费;交易越拥堵,区块空间越稀缺,手续费通常越容易上升。矿工的真实利润要扣除电费、矿机折旧、场地运维和融资成本,币价下跌或全网算力上升时,账面收入并不等于净收益。采用权益证明的网络,则由验证者质押代币并参与出块、确认交易,按照规则获得发行奖励及部分网络费用,但还要承担锁仓、惩罚和代币价格波动等风险。
币圈中更稳定、也更接近传统商业模式的盈利者,往往是交易所、钱包、托管机构和数据服务商。交易平台通常按照用户交易量收取maker或taker手续费,也可能从点差、借贷、托管、机构服务和衍生品业务中获得收入。去中心化交易平台则通过流动性池收取兑换费,再按规则分配给流动性提供者,参与者还要面对无常损失、智能合约漏洞和流动性撤离。稳定币发行方的模式又不同,用户铸造稳定币后,发行方通常将对应储备配置在现金、短期国债或货币市场工具中,储备收益可能成为重要收入来源,USDC发行方披露的收入结构便包含储备收益。
项目方的盈利则更复杂。早期团队可能通过代币发行、基金会持仓、生态激励、协议手续费和企业级服务获得资金,但代币价格上涨不代表项目已经形成可持续收入,融资也不等于盈利。一个项目若主要依靠不断发行新币、承诺固定高收益、发展下线或用后来者资金支付前期回报,风险就明显高于拥有真实用户、链上交易需求和明确收费机制的协议。判断虚拟币靠什么盈利,关键要看钱从哪里来、由谁支付、收入能否持续,以及代币持有人是否真正分享现金流。脱离这些细节,只谈稳赚保本和每天固定收益,通常更像营销话术,而不是成熟的商业模式。