泰达币(usdt)本质上是一种以美元为计价锚点的资产支持型稳定币,核心价值不在于价格上涨,而在于尽量把一枚代币的价格维持在1美元附近。它由tether发行,运行在多个区块链网络上,主要承担交易结算、资金避险、跨平台转账和美元流动性工具等角色。与比特币、以太坊相比,usdt的价格波动通常更小,但稳定并不等于绝对没有风险,也不意味着持有者拥有银行存款或法定货币的同等保障。
美元锚定是泰达币最醒目的特点。Tether的机制设计是,流通中的USD₮由储备资产支持,储备并非只包含银行账户里的现金,也可能包括现金等价物、美国国债、黄金、比特币以及其他资产。按Tether披露的2025年12月31日数据,储备资产规模接近1930亿美元,直接及间接美国国债敞口超过1410亿美元,资产价值高于相关负债。USDT在交易所的实际成交价仍会受市场情绪、流动性和赎回需求影响,偶尔出现高于或低于1美元的短暂偏离,因此1:1锚定应理解为目标机制,而不是每时每刻的市场报价承诺。
多链发行让USDT具备较强的适配能力。市场中常见的有以太坊上的ERC-20版本、波场上的TRC-20版本,也包括Solana、Avalanche、TON、Celo、Near等网络。不同链上的USDT通常代表同一种美元计价资产,但地址格式、确认速度、手续费和合约规则并不相同,转账时必须核对网络是否一致,不能把TRC-20地址直接当作ERC-20地址使用。Tether还会根据安全性、用户规模和生态变化调整支持范围,Omni、EOS、Algorand等部分旧网络已停止新的官方赎回支持,这说明多链也伴随网络迁移和兼容性管理问题。
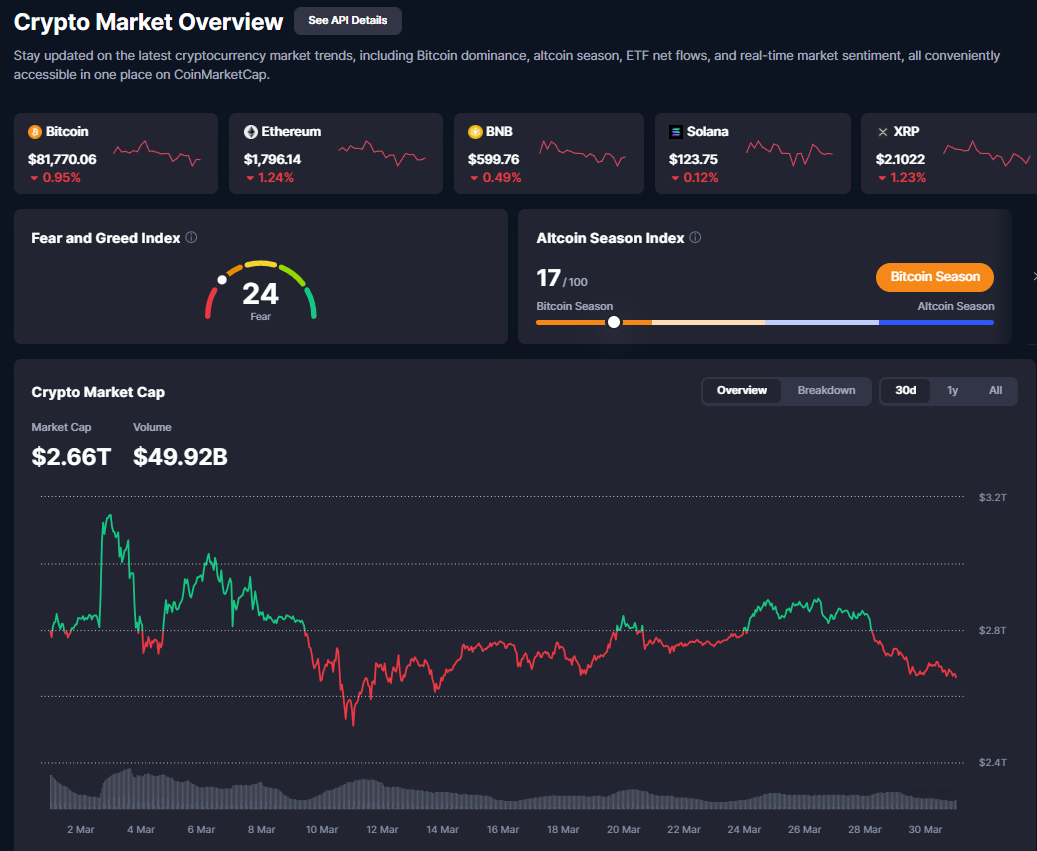
在实际市场里,USDT的最大价值体现在流动性和使用场景。交易所通常把它作为比特币、以太坊及大量山寨币的基础交易对,投资者在行情剧烈波动时,也常把其他加密资产换成USDT,以暂时降低组合波动。它还被用于交易所之间的资金调拨、跨境结算、场外交易和部分链上金融应用。需要区分的是,Tether直接发行与赎回属于面向合规客户的一级市场,普通用户更多是在交易所或钱包之间进行二级市场买卖,价格、手续费和提现速度由平台及底层网络共同决定,并非由发行方单方面统一设定。
泰达币的另一面是中心化和信用依赖。用户需要相信Tether能够妥善管理储备、处理赎回、维护合约权限,并持续应对监管和银行体系变化;USDT也不是政府发行的法定货币,不享有美国联邦存款保险或证券投资者保护机制。钱包私钥丢失、转错网络、遭遇假合约或使用受限制地址,都会造成与价格波动无关的资金损失。因而,泰达币更适合被理解为连接传统美元体系与加密市场的数字化结算工具,而不是天然保本的投资品;判断其价值时,既要看锚定机制和储备质量,也要关注发行方透明度、网络支持状态与自身使用场景。